こんにちは、カーリース選びの教科書のテルです。
「カーリースって最近よく聞くけど、正直よくわからない」「マイカーローンと何が違うの?」そんなふうに感じている方は、意外と多いんじゃないかなと思います。
車が欲しいけど、まとまったお金を用意するのはちょっとハードルが高い。かといって、ローンを組んで長期間返済し続けるのも不安。そんなモヤモヤを抱えたまま検索窓に「カーリースとは」と打ち込んだ方も少なくないはずです。
この記事では、カーリースの基本的な仕組みから、購入やローンとの違い、メリット・デメリットまで、初心者の方にもすっと理解できるように、できるだけかみ砕いてお伝えしていきます。読み終わるころには、自分にカーリースが合っているかどうか、判断できるようになっているはずですよ。
- カーリースの基本的な仕組みと料金の内訳
- 購入やマイカーローンとの根本的な違い
- メリットだけでなく注意すべきデメリット
- 自分がカーリース向きかどうかの見極め方
カーリースとは何かをわかりやすく解説
まずは「カーリースとは何か」という、いちばん基本の部分から確認していきましょう。言葉は聞いたことがあっても、実際にどんな仕組みなのかはよく知らないという方も多いと思います。ここでは、カーリースの定義や、似たようなサービスとの違いを整理していきます。
カーリースの基本的な意味
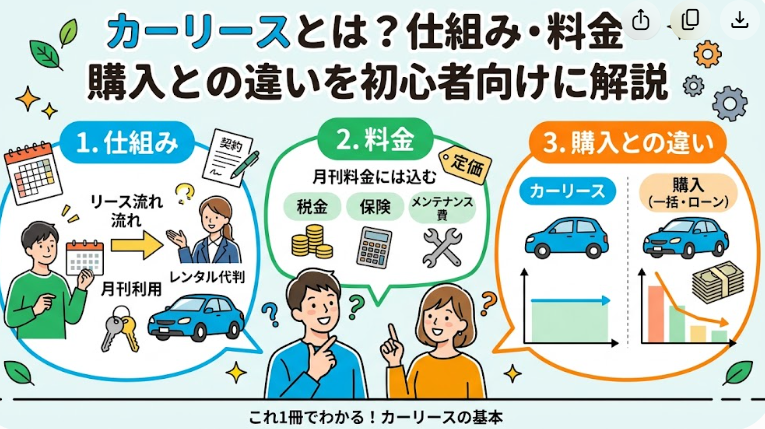
カーリースとは、簡単に言うと「車を買う」のではなく「車を借りる」サービスです。利用者が希望する車をリース会社が代わりに購入し、契約期間中は月々定額の料金を支払うことで、その車を使い続けられるという仕組みになっています。
ここで気になるのが、レンタカーみたいに専用のナンバープレートが付くのかということですが、その心配はいりません。カーリースの車には、自家用車と同じ通常のナンバープレートが交付されます。なので、見た目はマイカーと全く区別がつかない状態で乗ることができるんです。
近所の人から見れば、あなたが所有している車なのか、リースしている車なのか、まったく分からないでしょう。これは地味に嬉しいポイントかもしれません。
マイカーリースとは何を指すのか
「マイカーリース」という言葉も、カーリースとほぼ同じ意味で使われています。もともとカーリースは法人向けの社用車調達サービスとして発展してきた経緯があり、そこから個人向けに広がったサービスを、特に「マイカーリース」と呼ぶことが多いです。
つまり、個人が自分や家族のために利用するカーリースを指して「マイカーリース」と呼んでいる、と理解しておけば問題ありません。この記事内でも、基本的には同じ意味の言葉として扱っていきます。
レンタカーやカーシェアとの違い
カーリースとよく混同されがちなのが、レンタカーやカーシェアリングです。ここで違いをはっきりさせておきましょう。
レンタカーやカーシェアは、数時間から数日といった短期間の利用を前提にしたサービスで、使うたびに車を借りに行く必要があります。一方でカーリースは、数年単位の契約期間、同じ一台の車をずっと自分の車として使い続けるサービスです。
毎日の通勤や買い物、送り迎えなど、日常的に車が必要な方にとっては、そのつどレンタルするよりもカーリースのほうが圧倒的に使い勝手が良いと言えます。
豆知識
カーリースは「車のサブスク」と呼ばれることもあります。月額料金を払い続ける仕組みが、動画配信サービスなどのサブスクリプションと似ているためです。呼び方が違うだけで、中身はここで説明している仕組みと同じものと考えて大丈夫です。
カーリースの仕組みと月額料金の内訳
カーリースの月額料金がどうやって決まるのか、ここが分かるとぐっと理解が深まります。少し専門的な話も出てきますが、できるだけかみ砕いて説明していきますね。
残価設定という考え方
カーリースの料金を理解するうえで、絶対に避けて通れないのが「残価」という考え方です。残価とは、契約が終わったときにその車がいくらくらいの価値を持っているか、あらかじめ予想した金額のことを指します。
たとえば300万円の新車を7年間リースする場合、7年後にその車を中古車として売ったらいくらになりそうか、という金額を先に見積もっておくわけです。仮にその見積もりが90万円だったとすると、300万円から90万円を差し引いた210万円を、契約期間の月数で割った金額が、月々の車両代金部分になります。
車両価格を丸ごと分割で払うマイカーローンと違って、あらかじめ差し引かれる残価の分だけ、月々の負担が軽くなる。これがカーリースの月額料金が安く感じられる最大の理由です。
月額料金に含まれる費用の内容
カーリースの月額料金には、車両代金の分割分だけでなく、いろいろな費用がまとめて含まれています。具体的には、自動車税や重量税といった税金、登録にかかる諸費用、そして自賠責保険料などです。
さらに、メンテナンスパックを付けられるプランを選べば、車検の基本料金や、エンジンオイル・タイヤ・バッテリーといった消耗品の交換費用まで、月額料金の中にコミコミにできます。
毎年5月にやってくる自動車税の請求や、2年に一度の車検費用って、正直なところ結構な出費ですよね。それが毎月の一定額の中に溶け込んでいると考えると、家計管理のしやすさはかなり違ってくると思います。
オープンエンド方式とクローズエンド方式
カーリースの契約形態は、大きく分けて「オープンエンド方式」と「クローズドエンド方式」の2種類があります。この違いは、契約が満了したときの精算のルールに関わってくるので、しっかり押さえておきたいポイントです。
オープンエンド方式の特徴
オープンエンド方式は、契約者に残価の金額が開示されている方式です。残価をやや高めに設定できるため、月額料金を安く抑えやすいというメリットがあります。
ただし、契約満了時に実際の車の査定額が、設定していた残価を下回っていた場合は、その差額を支払う必要が出てきます。逆に査定額のほうが高ければ、差額を受け取れることもあります。将来的に車を買い取りたいと考えている方には向いている方式ですが、追加費用が発生する可能性がある点は理解しておいたほうがいいでしょう。
クローズドエンド方式の特徴
クローズドエンド方式は、残価が非公開で、リース会社側がそのリスクを負う仕組みです。契約満了時に車を返却すれば、たとえ査定額が設定残価より下回っていたとしても、追加の請求は発生しません(著しい損傷や走行距離の超過がない場合に限ります)。
将来の出費リスクをできるだけ避けたい、返却前提で安心して乗り続けたいという方には、こちらの方式が合っていると言えます。今、個人向けに提供されているカーリースの多くは、このクローズドエンド方式を採用しています。
ポイント
月額料金の安さだけで契約先を選ぶのではなく、オープンエンドかクローズドエンドか、契約満了時にどんな精算になるのかを、契約前に必ず確認しておきましょう。
カーリースと購入やローンとの違い
「結局、車を買うのとリースするのとで、何がどう違うの?」という疑問にお答えしていきます。ここを理解しないまま契約してしまうと、後から「思っていたのと違った」と感じる原因になりやすいので、丁寧に見ていきましょう。
初期費用や頭金の違い
車を現金一括やマイカーローンで購入する場合、車両価格の1割から2割程度にあたる頭金や、登録にかかる諸費用を、契約時にまとまった金額として用意する必要があります。数十万円単位の出費になることも珍しくありません。
一方でカーリースの多くは、頭金0円から契約できます。初期費用をほとんどかけずに新車に乗り始められるというのは、まとまった貯蓄が少ない方や、初期費用を別のことに使いたい方にとって、かなり大きな魅力ではないでしょうか。
総支払額で比較したときの注意点
ここは特に慎重にお伝えしたい部分です。月々の支払額だけを見ると、カーリースはローンより安く感じられることが多いのですが、契約期間全体でトータルの支払額を比較すると、車を一括購入した場合よりも高くなってしまうケースがあります。
実際に、契約してから冷静に総額を計算し直してみたら、新車を一括購入するより支払総額が高くついていたことに気づいて、後悔したという声もあります。月額料金には税金や保険料がまとめて含まれている分、単純な月額の比較だけでは損得を判断しにくいというのが正直なところです。
注意点
カーリースを検討する際は、月額料金だけでなく「契約年数×月額料金」で総支払額を計算し、車両本体価格や維持費の総額とも見比べてみることをおすすめします。数値はあくまで一般的な目安なので、実際の見積もりは各サービスの公式サイトで必ず確認してください。
所有権はどちらにあるのか
購入の場合は、支払いが完了すれば車の所有権は自分に移ります。自分の資産として、いつでも売却したり、自由に改造したりできますね。
ですが、カーリースの場合は契約期間中の所有権はリース会社にあります。あくまで「借りている車」という位置づけなので、大幅なカスタマイズができなかったり、契約途中で自由に手放せなかったりといった制約が出てきます。この違いは、次の章で詳しく説明していきますね。
◆テルのワンポイントアドバイス
私がいろいろな方の相談を受けてきた中で感じるのは、「月額の安さ」だけで飛びついて契約してしまうと、あとから総額で損した気分になりやすいということです。契約前に、必ずシミュレーションで総支払額を出してもらうようにしましょう。面倒に感じても、この一手間が後悔を防いでくれますよ。
カーリースのメリットを解説
ここからは、カーリースを利用することで得られる具体的なメリットを見ていきましょう。実際にどんな場面で恩恵を感じやすいのか、イメージしながら読んでみてください。
毎月の支出が定額になり家計管理しやすい
車を所有していると、自動車税や車検費用、部品交換の費用など、時期によって出費の波が大きくなりがちです。カーリースなら、これらの費用があらかじめ月額料金に組み込まれているため、家計における「車にかかるお金」がとても見えやすくなります。
急な出費に振り回されたくない方、毎月の予算をきっちり管理したい方にとっては、これはかなり心強いポイントだと思います。
まとまった初期費用をかけずに新車に乗れる
先ほども触れましたが、頭金0円から契約できるプランが多いのも大きな魅力です。手元の貯蓄を減らさずに、新車という選択肢を持てるのは嬉しいですよね。浮いた資金を、教育費や住宅資金など、ほかの目的に回せるという考え方もできます。
税金や車検の手続きがまとめて済む
自動車税の納付書が届いたり、車検の予約を取ったりといった手続きは、地味に手間がかかるものです。カーリースであれば、これらの手続きの多くをリース会社側で代行してくれるプランがほとんどです。
「気づいたら車検の時期を過ぎていた」なんていう心配も少なくなるので、車の管理に時間をかけたくない方には嬉しいポイントと言えるでしょう。
カーリースのデメリットと注意点
良いことばかりお伝えするのはフェアではありませんよね。ここでは、契約前に必ず知っておいてほしいデメリットや注意点を、包み隠さずお伝えしていきます。
走行距離制限がある
カーリースの多くには、月間1,000kmから1,500km程度の走行距離上限が設定されています。これは、契約満了時の車の価値(残価)を維持するための仕組みです。
この上限を意識せずに日常的に車を使い続けると、契約満了時にまとめて超過料金を請求されることになります。目安として1kmあたり3円から10円程度が一般的で、長期間にわたって走りすぎていた場合は、最終的な請求額がまとまった金額になることもあるので注意が必要です。長距離運転が多い方は、契約前に走行距離無制限のプランがあるかどうか、必ず確認しておきましょう。
原状回復義務とカスタマイズの制限
車の所有権がリース会社にある以上、返却を前提としたプランでは、元に戻せないような改造やドレスアップは基本的にできません。実際に、外装をほとんど改造できず、事故で査定額が下がった場合は自己負担で補填しなければならなかったという声もあります。
月々の出費が定額になる点には満足していても、こうした自由度の低さを不満に感じる方は一定数いらっしゃいます。愛車を自分好みにカスタマイズしたいという願望が強い方は、この点をよく理解したうえで検討したほうがいいでしょう。
中途解約が原則できない
カーリースの契約は、数年単位の長期契約です。ライフプランの変化などで車が不要になっても、契約期間の途中で自由に解約することは、基本的にできません。
もし途中で解約する場合は、残りのリース料金と設定されていた残価を合わせた金額を、一括で請求されることになります。ケースによっては数十万円から百万円を超えることもあるため、驚いてしまう方も少なくありません。転勤や家族構成の変化といったライフイベントの可能性がある方は、契約年数を慎重に選ぶことが大切です。
また、交通事故で車が修復不能になった場合や、長期間の利用による自然故障で車が使えなくなった場合も、リース会社側から強制的に中途解約の扱いとなり、違約金が発生することがあります。任意保険での補償だけではカバーしきれない部分が残るケースもあるので、日頃の点検やメンテナンスを怠らないことに加えて、契約時に中途解約時の条件をよく確認しておくことをおすすめします。
収入減少による支払いの継続困難や、高齢による運転免許の返納なども、中途解約に関わってくる場面です。多くのカーリースには契約できる年齢の上限(20歳から75歳程度が目安)が設けられているため、将来的な運転免許の返納を見据えている方は、事前にリース会社へ相談しておくと安心です。
デメリットのまとめ
走行距離制限、原状回復義務、中途解約の難しさは、カーリースの三大デメリットと言えます。いずれも「返却」を前提とした契約ならではの制約なので、こうした制約が生活スタイルに合うかどうかを、契約前によく考えてみてください。
契約前に知っておきたい審査の基礎
カーリースは長期間にわたって定額料金を支払い続ける契約なので、契約前には信販会社やリース会社による審査が行われます。ここでは、審査でどんなところが見られるのか、そして不安がある場合の対策を紹介します。
審査でチェックされるポイント
審査では、年収や雇用形態、勤続年数、そして他社からの借入状況など、いくつかの項目が総合的に確認されます。一般的な目安として年収200万円以上が一つの基準とされていますが、年収の金額そのものよりも、年間の返済負担率(既存の借入返済額とリース料の合計が年収に占める割合)のほうが重視される傾向にあります。
正社員や公務員は評価されやすい一方、契約社員やパート、個人事業主の方は、収入の安定性を慎重に見られることがあります。また、勤続年数が1年未満の場合は、収入の継続性に懸念を持たれやすいという点も知っておくといいでしょう。
過去にクレジットカードやローンの延滞、債務整理などの履歴がある場合は、審査の通過が難しくなる傾向があります。意外な落とし穴として、スマートフォン本体の分割払いの滞納が、金融事故として記録されてしまっているケースも見受けられます。
審査に不安がある場合の対策
審査に不安がある方や、一度落ちてしまった経験がある方でも、対策次第で通過の可能性を高められることがあります。
たとえば、契約する車種のグレードを見直して月額料金を下げる、頭金をあらかじめ用意して審査対象となる金額そのものを減らす、安定収入のある家族に連帯保証人になってもらうといった方法です。実際に、カーローンの審査に落ちた後、自社審査に対応したリース会社で審査に通り、希望していた車種に月々3万円ほどで乗れるようになったという体験も聞かれます。ただし、こうした自社リースでは、次の乗り換えまで数年単位で待つ必要があるプランもあるため、その点は事前に確認しておきたいところです。
また、複数の信販会社と提携しているリース会社を選ぶことも、審査通過のチャンスを広げる一つの方法です。1社の審査で落ちてしまっても、別の信販会社の基準では通過できることもあります。
◆テルのワンポイントアドバイス
審査に通るか不安なときほど、契約書に書かれている違約金の内訳を読み飛ばしがちですが、ここはじっくり目を通してほしいところです。残リース料や事務手数料など、項目が複雑で分かりにくいことが多いので、少しでも疑問があれば、契約前に遠慮せず問い合わせてみましょう。
カーリースが向いている人の特徴
ここまでの内容を踏まえて、実際にどんな方にカーリースが向いているのか、具体的にお伝えしていきます。自分に当てはまるかどうか、確認しながら読んでみてください。
こんな人にはカーリースがおすすめ
まとまった初期費用をかけずに新車に乗りたい方、毎月の車関連費用を一定にして家計管理をラクにしたい方には、カーリースが合っていると言えます。また、数年ごとに新しい車に乗り換えたい方や、車の維持管理にかける手間を減らしたい方にも向いているサービスです。
お子さんの送り迎えや日々の買い物など、日常的に車を使うファミリー層にとっても、税金や車検の負担が定額になるメリットは大きく感じられるはずです。
購入のほうが向いているケース
一方で、長距離運転が日常的に多い方、車を自分好みに大きく改造したい方、そして将来的に車を売却するかもしれない、あるいは中途解約する可能性が高い方には、購入のほうが向いているかもしれません。
走行距離制限や原状回復義務、中途解約時の違約金といった制約が、そのままストレスにつながってしまう可能性があるからです。あなたの今のライフスタイルと、これから数年の生活の変化の可能性を照らし合わせながら、慎重に考えてみてくださいね。
契約満了時に選べる4つの選択肢
最後に、契約期間が終わったときにどうなるのか、気になっている方も多いと思うので説明しておきます。契約満了時には、主に4つの選択肢が用意されているのが一般的です。
返却乗り換え再リース買取の違い
1つ目は「返却」です。車をそのままリース会社に返して契約を終了させる方法で、クローズドエンド方式であれば、大きな損傷や距離超過がない限り、追加費用なしで終えられます。
2つ目は「乗り換え」です。今の車を返却し、新しいモデルで改めて契約を結び直す方法で、常に新しい車に乗り続けたい方に向いています。
3つ目は「再リース」です。今の車をそのまま1年から2年程度延長して使い続ける方法で、残価が低く再計算されるため、月額料金が安くなる傾向があります。使い慣れた車に、もう少しだけ乗り続けたい方にはいい選択肢でしょう。
4つ目は「買取」です。オープンエンド方式などで、設定されていた残価や諸費用を一括で支払うことで、車の所有権を自分に移す方法です。なお、最近では契約満了時に追加費用なしで車がそのまま譲渡される「もらえるプラン」を用意しているサービスも増えてきています。返却時の傷や距離超過を気にせず乗りたい方には、こうしたプランを検討してみるのもいいかもしれません。
カーリースとはに関するよくある質問
Q1. カーリースとは結局どんな仕組みなんですか?
A. 車を購入するのではなく、リース会社が所有する車を、契約期間中は月々定額の料金を払って利用する仕組みです。月額料金には車両代金の一部に加えて、税金や保険料などがまとめて含まれていることが多く、契約満了時には返却や乗り換えなどを選ぶのが一般的な流れになります。
Q2. マイカーリースと普通のカーリースは違うものですか?
A. 基本的には同じ仕組みを指しています。カーリースはもともと法人向けの社用車調達サービスとして広まった経緯があり、そこから個人向けに広がったサービスを「マイカーリース」と呼ぶことが多いです。言葉の違いはありますが、中身の仕組みはほぼ同じと考えていただいて問題ありません。
Q3. 車をカーリースにするとローンより安くなりますか?
A. 月々の支払額だけを見ると安く感じられることが多いですが、契約期間全体の総支払額で比較すると、一括購入やローンより高くなるケースもあります。月額料金には税金や保険料がコミコミになっている分、単純な比較がしにくいので、契約前に総支払額でのシミュレーションを依頼することをおすすめします。
Q4. カーリース車は途中で解約できますか?
A. 原則として、契約期間の途中で自由に解約することはできません。どうしても解約する場合は、残りのリース料金と設定されていた残価を合わせた金額を、一括で請求されるのが一般的です。転勤や収入の変化など、ライフプランが変わる可能性がある方は、契約年数を慎重に選ぶことをおすすめします。
Q5. カーリースの審査は誰でも通りますか?
A. 誰でも必ず通るわけではなく、年収や雇用形態、他社からの借入状況などをもとに、信販会社による審査が行われます。ただし、車種のグレードを見直したり、頭金を用意したりすることで、審査対象となる金額を抑え、通過の可能性を高められることもあります。不安がある方は、複数の信販会社と提携しているリース会社を検討してみるのもいいでしょう。
まとめ
ここまで、カーリースの仕組みや購入との違い、メリット・デメリットについてお伝えしてきました。カーリースは車を所有するのではなく、契約期間中の利用料を月額で支払う仕組みです。頭金0円で新車に乗れて、税金や車検費用もまとめて定額化できる一方、走行距離制限や中途解約の難しさといった制約もあります。
大切なのは、月額料金の安さだけで判断せず、契約期間全体の総支払額まで比較したうえで、自分の生活スタイルに合っているかどうかを見極めることです。
- カーリースは車を所有せず月々定額で利用する仕組み
- 月額料金には税金や保険料がまとめて含まれることが多い
- 総支払額で比較すると購入より高くなるケースもある
- 走行距離制限や中途解約の制約は契約前に必ず確認する
ここでご紹介した内容は、あくまで一般的な目安としてお読みください。実際の料金プランや契約条件はサービスによって異なりますので、正確な情報は各社の公式サイトをご確認いただき、審査条件や税務上の取り扱いなど専門的な判断が必要な場合は、専門家にもご相談いただくことをおすすめします。あなたにとって、無理のない一台選びの参考になれば嬉しいです。

コメント