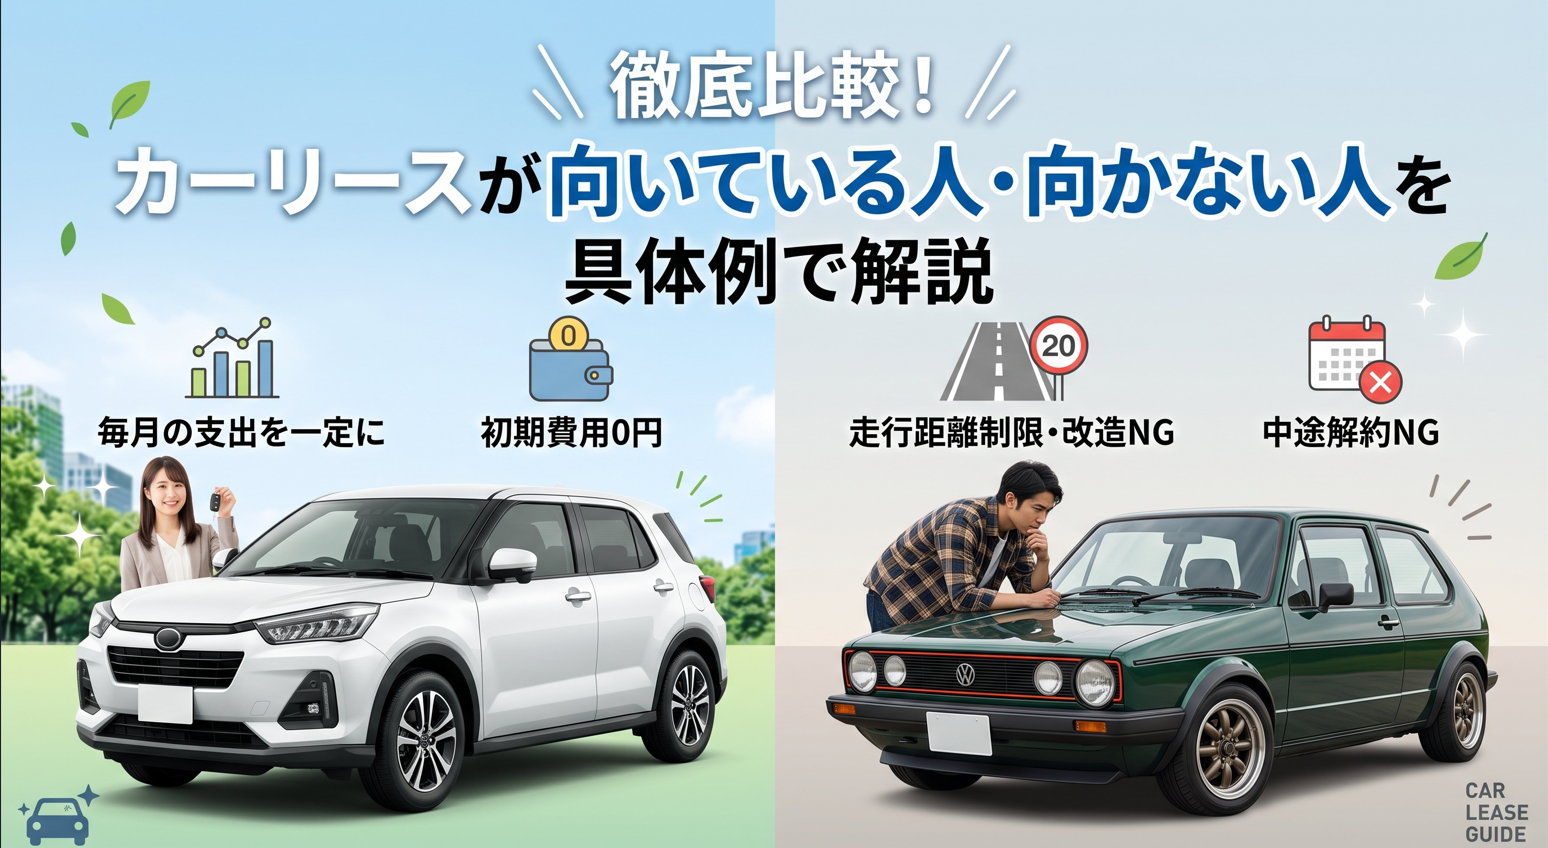
こんにちは、カーリース選びの教科書のテルです。
「新車に乗りたいけど、頭金や税金のことを考えると一歩を踏み出せない」「カーリースって聞くけど、実際どんなメリットがあるのかよくわからない」。そんなふうに感じていませんか。
私はこれまでたくさんのカーリースの契約内容や口コミ、審査の実態を調べてきましたが、カーリースは正しく使えば家計の負担をグッと平準化できる、とても便利な仕組みだと感じています。ただし、いいところばかりを見て契約してしまうと、あとで「思っていたのと違った」と後悔するケースもあるんですよね。
この記事では、カーリースのメリットを購入と比較しながら、できるだけわかりやすく解説していきます。あなたが自分に合った選び方を見つけるヒントになればうれしいです。
- カーリースの基本的な仕組みと料金の中身
- 購入と比べて便利だと感じられる具体的なポイント
- 法人や個人事業主が得られる会計上のメリット
- メリットだけで判断すると後悔しやすい注意点
カーリースとは何かをわかりやすく解説
まずは「カーリースって結局何なの?」という基本のところから整理していきます。仕組みを知っておくと、この後説明するメリットの理由もすっと理解できるはずですよ。
車を所有せず定額で乗れる仕組み
カーリースとは、利用者が選んだ車をリース会社が代わりに購入し、決まった期間、月々定額の料金を払って借りるサービスです。車の所有者はリース会社であり、利用者はあくまで「借りて使う」という立場になります。
面白いのは、レンタカーやカーシェアのような「わ」「れ」ナンバーではなく、自家用車と同じ通常のナンバープレートが付く点です。見た目はマイカーそのものなので、周りから「これリースなんです」なんて気づかれることはまずありません。
月額料金のベースになっているのが「残価」という考え方です。契約満了時にその車がいくらぐらいで売れそうか、あらかじめ見込んでおいて、車両価格からその分を差し引いた金額を契約月数で割る、という計算方法になっています。だから、車を全額分割で払うローンよりも、月々の負担が軽くなりやすいんです。
月額料金に含まれる項目とは
カーリースの月額料金には、車両代金の分割分だけでなく、自動車税種別割や自動車重量税、環境性能割といった税金、登録にかかる諸費用、自賠責保険料までまとめて含まれているのが一般的です。
さらに、整備パックを付けておけば車検基本料やオイル交換、タイヤ交換などのメンテナンス費用も定額に組み込めます。突発的にまとまったお金が出ていく心配が減るのは、家計を管理するうえでかなり心強いポイントだと思います。
豆知識
自動車税は毎年5月頃、車検は2〜3年ごとにまとまった費用が発生します。これらが月額に平準化されるだけで、年間の資金繰りがかなり楽になったと感じる方が多いですよ。
レンタカーやカーシェアとの違い
レンタカーやカーシェアは短時間・短期間の利用を前提にしていますが、カーリースは数年単位で「自分の車」として日常的に使うことを想定した契約です。通勤や送り迎え、買い物など、生活の一部として車を使いたい人にはカーリースのほうが向いています。
一方で、所有権が自分にない点はレンタカーと似ています。この違いを理解しておくことが、メリットとデメリットを正しく判断する第一歩になります。
カーリースのメリットを徹底解説
ここからが本題です。カーリースならではのメリットを、具体的な理由とあわせて紹介していきますね。
頭金なしで新車に乗れる
現金一括購入やマイカーローンでは、車両価格の10〜20%程度にあたる頭金や登録諸費用を、契約時にまとまって用意する必要があります。これがけっこう大きなハードルになるんですよね。
カーリースの多くは頭金0円から契約できる設計になっています。まとまった貯金がなくても、月々の支払いだけで新車のオーナー感覚を味わえるのは、大きな魅力だと感じます。
税金や保険料が月額に含まれ支出が平準化される
先ほども触れたとおり、自動車税や重量税、自賠責保険料が月額料金にコミコミになっていることで、「今月は税金の支払いがあるから財布が厳しい」といった波がなくなります。
毎月同じ金額を払えばいいというシンプルさは、家計簿をつけるのが苦手な人にとってもわかりやすいはずです。支出が読みやすくなることは、精神的な安心感にもつながりますよ。
車検やメンテナンス費用も定額にできる
整備パック付きのプランを選べば、車検基本料や消耗品交換費用まで月額に含められます。「車検が近いけど今月は出費が多くて厳しいな」といった悩みから解放されるのは、地味にありがたいポイントです。
◆テルのワンポイントアドバイス
整備パックの内容はサービスによって差があります。オイル交換の回数やタイヤ交換の有無など、細かい条件は契約前にしっかり確認しておくと安心ですよ。「思っていたより保証範囲が狭かった」という声も一定数あるので、そこだけは油断せずチェックしてくださいね。
家計の管理がしやすくなる
月々の支出が固定されるということは、家計における「車にかかるお金」がひと目でわかるということです。ボーナス払いや急な出費に頭を悩ませることが少なくなるので、教育費や住宅費など他の支出計画も立てやすくなります。
スケールメリットで割安な条件を得られることも
リース会社は大量に車を仕入れているため、個人が単独でディーラーと交渉するよりも有利な価格条件を引き出せていることがあります。この差が月額料金に反映されているケースもあり、結果的にお得な条件で車に乗れる可能性があるんです。
購入と比較したときのカーリースの利便性
「じゃあ結局、現金購入やローンと比べてどっちが便利なの?」という疑問に、具体的に答えていきます。
現金一括購入との違い
現金一括購入は、まとまった資金があれば所有権もすぐに得られ、走行距離や改造の制限もありません。ただし、購入時に数百万円単位の資金が一気に減ってしまうのがネックです。
カーリースなら、その資金を教育費や住宅資金、投資などに回しながら車に乗れます。手元資金を厚く残しておきたい人には、カーリースのほうが使い勝手がいいと感じるはずです。
マイカーローンとの違い
マイカーローンは車両価格を分割払いにする仕組みで、最終的には所有権が自分のものになります。ただし、ローンの返済とは別に、自動車税や車検代、消耗品代が都度発生する点は見落とされがちです。
実際、マイカーローンとカーリースを比較検討した方の中には、「ローンの返済とは別に自動車税や車検代(2年ごとに数万〜十数万円)、消耗品代がかかると気づき、専用口座を作って毎月先取り貯金する対策をしていた」という声もありました。カーリースなら、こうした別枠の積み立てを自分でやらなくてもいい点が便利です。
| 比較項目 | 現金購入 | マイカーローン | カーリース |
|---|---|---|---|
| 初期費用 | 車両代金全額 | 頭金が必要な場合あり | 0円が一般的 |
| 税金・保険料 | 都度発生 | 都度発生 | 月額に含まれる |
| 所有権 | あり | 完済後にあり | 原則なし |
| カスタム自由度 | 自由 | 自由 | 制限あり(プランによる) |
契約満了時に選べる選択肢の多さ
カーリースは契約満了時に、車両の返却、新しい車への乗り換え、再リースによる延長、そして条件次第では買い取りといった選択肢を用意しているケースが多いです。
数年ごとに新しいモデルに乗り換えたい人にとっては、下取り交渉や売却の手間なく気軽に乗り換えられる点も、購入にはない便利さだと言えるでしょう。
法人・個人事業主が感じるメリット
個人だけでなく、法人や個人事業主にとってもカーリースには見逃せない利点があります。会計処理の面から見ていきますね。
経理処理がシンプルになる
車を購入すると、固定資産として計上したうえで減価償却の計算を行う必要があります。これがなかなか面倒な作業なんですよね。
カーリースなら、月々の支払いを全額「賃借料」として損金(必要経費)に計上できます。減価償却の計算が不要になり、税金や保険料もリース料の中に含まれているため、毎月の記帳がシンプルになります。経理担当者の負担軽減という意味でも、法人にとって使いやすい仕組みだと思います。
車両管理の手間が減る
複数台の社用車を持つ会社では、車検のタイミング管理や税金の納付、整備工場とのやり取りなど、管理業務が積み重なって大きな負担になりがちです。メンテナンスリースを活用すれば、こうした管理の手間を大きく圧縮できます。
総務担当者が車両管理に割く時間を減らせれば、その分本来の業務に集中できますよね。これも、規模の大きい会社ほど実感しやすいメリットです。
カーリースのメリットを実感しやすい人の特徴
ここまで紹介してきたメリットは、誰にでも同じように当てはまるわけではありません。どんな人がカーリースの良さをより実感しやすいのか、整理してみます。
頭金や急な出費を避けたい人
貯金をできるだけ手元に残しておきたい人、急な出費を避けて毎月の支出を安定させたい人には、カーリースの定額制がぴったりです。特に子育て中で教育費の変動が大きい家庭などは、車にかかるお金だけでも固定できるメリットを感じやすいでしょう。
最新モデルに乗り換えたい人
数年おきに新しい車に乗り換えたい人にとって、下取りや売却の手続きなしにスムーズに次の車へ移行できるのは大きな魅力です。常に新しい安全装備や燃費性能の車に乗りたいという人には、相性のいい仕組みだと言えます。
審査に不安がある人にも選択肢がある
「以前ローンの審査に落ちてしまった」という方の中には、それでもカーリースの審査には通ったという体験談があります。実際に「延滞歴があってローンが組めなかったが、自社リースの審査には通り、月額3万円で新車に乗れるようになった」という声や、「ローン審査に落ちてから3ヶ月後にリースの審査が通った」という声も見られました。
ただし、こうした自社審査枠を利用する場合、乗り換えまで長期間待つ必要があったり、乗り換えの自由度が低くなったりする点は理解しておく必要があります。
年収額そのものより、既存の借入と年収のバランスを示す「返済負担率」が審査で重視される傾向があります。他社からの借入を整理しておくことが、審査通過への近道になることもありますよ。
メリットだけで判断すると後悔する注意点
ここまで良い面を中心に紹介してきましたが、カーリースにはメリットの裏側にある制約もしっかり知っておく必要があります。ここを見落とすと、後で「こんなはずじゃなかった」となりかねません。
走行距離制限と原状回復義務
残価を維持するため、多くのカーリースには月間1,000〜1,500km程度の走行距離上限が設定されています。契約満了時にこれを超過していると、1kmあたり3〜10円程度の超過料金がまとめて請求される仕組みです。
実際、「月間の走行距離上限を意識せず日常的に車を使い続けた結果、契約満了時にまとめて超過料金を一括請求され、契約が長期であるほど最終請求額が大きく見えて驚いた」という声もあります。走行距離が伸びると、資産価値の下落によって設定した残価を下回り、その差額分まで請求される可能性がある点にも注意が必要です。
また、所有権がリース会社にあるため、外装の改造や穴あけ加工といった不可逆的なカスタマイズは基本的にできません。実際に「外装をほぼ改造できず、事故で査定額に差が出た場合は自己負担で補填する必要がある」という不満の声も見られました。
中途解約は原則できない
カーリースは長期契約が前提のため、自己都合による中途解約は基本的に認められていません。認められる場合でも、残りのリース料と設定残価をあわせた高額な違約金が一括請求されることになります。
転勤や家族構成の変化で車が不要になっても解約できず、「解約する場合は残リース料金と設定残価を合わせた一括請求(数十万円〜百万円超のケースもある)が発生することを知って驚いた」というケースもあります。転職や病気による収入減少で支払いが難しくなり、未払いが続いて中途解約となり違約金を請求されたという体験談も見られました。
さらに、多くのカーリースには契約年齢の上限(おおむね20〜75歳程度)が設けられているため、高齢を理由に運転をやめたいと考えても、免許返納にあわせた早期解約には事前の相談が必要になります。
特に注意したいのが事故や故障のケースです。
事故で車が修復不能になった場合や、自然故障で車が使えなくなった場合も、リース会社側から強制的に中途解約の扱いとなり、違約金が発生することがあります。しかも、過失割合がゼロの「もらい事故」であっても、相手の保険会社から支払われる補償金は事故直前の車両時価額が上限となるため、時価額が残債を下回っていると、その差額を自己負担で一括清算しなければならないケースもあります。
◆テルのワンポイントアドバイス
このリスクに備えるなら、リースカー専用の「車両費用特約」や「全損時費用特約」が付けられる任意保険を検討しておくと安心です。時価額に関わらず中途解約金相当額をカバーしてくれる特約なら、もらい事故で自己負担が発生する心配をかなり減らせますよ。私は任意保険を選ぶ際、この特約の有無を必ず確認するようにしています。
総支払額は事前にしっかり確認
月額料金だけを見ると割安に感じても、契約期間全体の総支払額で比べると、現金一括購入より高くつくケースもあります。実際、「契約してから、新車を一括購入するより総額支払いが高くついていると気づき後悔した」という声もありました。定額料金には税金や保険料がコミコミである分、単純な月額比較だけでは損得が判断しにくいんですよね。
契約から数ヶ月〜1年ほど経ってから「思っていたより高くついた」「契約内容をよく確認しておけばよかった」という後悔の声が知恵袋やSNSでも多く見られますが、多くの場合、契約プランが自分の生活スタイルに合っていなかったことが原因のようです。契約前に、走行距離の見込みや利用年数、総支払額をきちんとシミュレーションしておくことをおすすめします。
カーリースのメリットを最大限に活かす選び方
メリットと注意点を理解したところで、実際にカーリースを選ぶときに意識しておきたいポイントを紹介します。
オープンエンドとクローズドエンドの違いを理解する
カーリースには、残価を利用者に開示する「オープンエンド方式」と、非公開にする「クローズドエンド方式」があります。オープンエンドは月額を安くしやすい反面、返却時の査定額が残価を下回ると差額を支払う必要があります。クローズドエンドは残価の下落リスクをリース会社が負うため、追加請求がなく、家計の予測がしやすいのが特徴です。
将来的な出費リスクをできるだけ避けたいなら、クローズドエンド方式や、後述する「もらえるプラン」を検討するのがおすすめです。
もらえるプランという選択肢
近年人気を集めているのが、契約満了時に追加費用なしで車がそのまま自分のものになる「もらえるカーリース」です。従来型カーリースの弱点だった「返却時の傷や距離超過の精算が怖い」「カスタマイズができない」という不満を解消できる仕組みとして支持を広げています。
このタイプは実質的に残価をゼロに近づける構造のため、走行距離制限が無制限になったり、原状回復義務が免除されたりすることが多く、マイカー感覚で自由に使いたい人には特に相性がいいプランです。
任意保険の扱いを確認する
カーリースを選ぶ際、任意保険が月額に含まれているかどうかも見逃せないポイントです。任意保険が別途加入となるサービスが多い中、月額料金に保険料まで含まれているタイプもあり、年齢や等級に関わらず一定の保険料で利用できる点は、特に運転に不慣れな若い世代にとって心強い仕組みです。
カーリースメリットに関するよくある質問(FAQ)
Q1. カーリースのメリットは購入と比べて本当にお得ですか?
A. 頭金が不要で、税金や保険料が月額に含まれるため、初期費用や突発的な出費を抑えやすい点は大きなメリットです。ただし、契約期間全体の総支払額では現金購入のほうが安く済む場合もあるため、月額だけでなく総額で比較することをおすすめします。あくまで一般的な傾向であり、契約内容によって差があるため、詳細は各サービスの公式サイトでご確認ください。
Q2. カーリースは審査に通りにくいというのは本当ですか?
A. 審査基準はサービスによって異なります。ローンの審査に落ちた方でも、自社審査枠を持つカーリースなら通過できたという事例もあります。ただし、金融事故歴が重く見られる点は共通しているため、心配な場合は事前に信用情報機関へ開示請求しておくと安心です。最終的な可否は各社の審査結果によりますので、正確な情報は公式サイトをご確認ください。
Q3. カーリースのメリットを活かせない人はどんな人ですか?
A. 長距離運転が多く走行距離制限を超えやすい方や、車を自由に改造したい方、将来的に必ず車を手放す予定がある方などは、標準的なカーリースのメリットを感じにくい場合があります。その場合は、走行距離無制限やもらえるプランに対応したサービスを検討すると、メリットを活かしやすくなります。
Q4. 事故を起こした場合のメリットや注意点はありますか?
A. 車両保険付きの任意保険をあらかじめ組み込んでいるサービスを選べば、修理費や中途解約金の負担を軽減できるメリットがあります。一方で、車両保険が別加入の場合は、もらい事故でも自己負担が発生することがあるため、リースカー専用の特約が付けられるかどうかを契約前に確認しておくことをおすすめします。
Q5. 法人がカーリースを利用するメリットは個人と違いますか?
A. 個人向けのメリットに加えて、法人や個人事業主にはリース料を全額損金にできる会計上のメリットがあります。減価償却の計算が不要になるほか、車両管理の実務負担も軽減できるため、社用車を複数台保有する会社ほど恩恵を感じやすい傾向にあります。詳しい税務上の扱いについては、税理士など専門家にご相談ください。
まとめ
ここまで、カーリースのメリットを購入と比較しながら見てきました。最後に、この記事のポイントを振り返っておきますね。
- 頭金0円で始められ、税金や保険料も月額に含まれるため支出が平準化できる
- 車検やメンテナンス費用まで定額にできるプランもあり、突発的な出費を避けやすい
- 法人や個人事業主にとっては経理処理の簡素化という会計上のメリットもある
- 一方で走行距離制限や中途解約の制約があり、所有権は得られない点は理解が必要
カーリースは、頭金や税金といった負担を平準化しやすく、家計管理をシンプルにしてくれる便利な仕組みです。ただし、メリットだけに目を向けるのではなく、走行距離制限や中途解約の条件、総支払額までしっかり確認したうえで契約することが、後悔しないカーリース選びの第一歩だと思います。
この記事で紹介した内容は、あくまで一般的な傾向をまとめたものです。契約条件は各リース会社によって異なりますので、正確な情報は必ず公式サイトでご確認ください。また、審査や解約に関する不安がある場合は、契約前にリース会社の担当者や専門家に相談することをおすすめします。


コメント