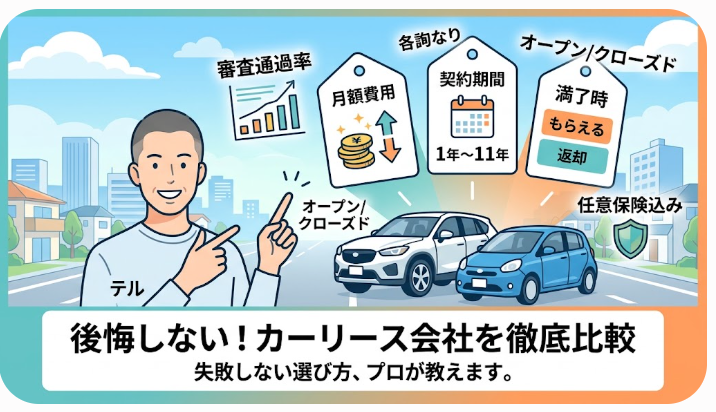
こんにちは、カーリースファンのテルです。
車を持つなら頭金なしで毎月フラットに支払いたい、でもネットで検索するとサービスが多すぎてどこを選べばいいか迷ってしまいますよね。
月々の安さだけで飛びつくと、走行距離制限や契約満了時の精算トラブルで後悔してしまうケースも少なくありません。契約期間や付帯する維持費、満了時の車の扱いまでしっかり見極めることが大切です。
そこで今回は、主要各社の特徴を徹底比較しながら、あなたに最適なカーリースの選び方を分かりやすくお伝えします。
- 主要カーリース各社のサービス特徴と月額費用の違い
- 後悔を防ぐオープンエンドとクローズドエンドの仕組み
- 自分に最適なリース会社を見極める具体的な比較軸
- 審査通過率を高めるコツと無料仮審査の上手な活用法
カーリースの基本と失敗を防ぐ仕組み
カーリースを比較する前に、まずはどのような仕組みで月額料金が決まっているのかを把握しておきましょう。
仕組みを理解しておくと、提示されている月額料金の妥当性や将来のリスクを自分で正しく判断できるようになります。
残価設定と月額料金が決まる仕組み
カーリースは、あなたが希望する新車をリース会社が代理で購入し、一定期間定額で貸し出すモビリティサービスです。
レンタカーのように「わ」や「れ」ナンバーではなく、自家用車と同じ一般ナンバーが付与されるため、見た目は購入したマイカーと一切変わりません。
毎月の支払いが抑えられる理由は、契約満了時の予想中古車価格である「残価」をあらかじめ車両本体価格から差し引いているからです。
車両本体代から残価を引いた残りの金額を契約月数で割るため、全額を均等返済する一般的なマイカーローンよりも月々の負担が大幅に軽くなります。
月額料金には、車両代金だけでなく自動車税種別割や重量税、環境性能割、自賠責保険料、登録諸費用が含まれています。メンテナンスプランを付加すれば車検基本料や消耗品交換代も定額化でき、突発的な大きな出費を抑えられます。
オープンエンドとクローズドエンドの違い
カーリースの契約方式には、オープンエンド方式とクローズドエンド方式の2種類があります。
この2つの最大の違いは、契約時に残価が明示されるかどうかと、契約満了時に発生する残価精算のリスクを誰が負担するかという点です。
| 比較項目 | オープンエンド方式 | クローズドエンド方式 |
|---|---|---|
| 残価の開示 | 契約者に明示 | 非公開(リース会社のみ把握) |
| 残価設定の水準 | 高めに設定可能(月額を抑えやすい) | 控えめ(安全設計) |
| 満了時の精算責任 | 契約者(ユーザー) | リース会社 |
| 満了時の精算内容 | 査定額が残価を下回ると差額を支払い | 差額精算なし(原則追加請求なし) |
| 満了時の買い取り | 可能(残価清算等でマイカー化) | 原則不可(返却または乗換) |
オープンエンド方式は残価を高めに設定できるため月額料金を安くしやすい反面、満了時の市場価格が下落していると追加の精算金が発生する可能性があります。
一方、クローズドエンド方式はリース会社が価格変動リスクを引き受けるため、満了時の追加精算がなく、安心して家計の計画を立てられます。
◆テルのワンポイントアドバイス
毎月の支払いだけを見てオープンエンドを選ぶと、契約満了時に数十万円の清算金が必要になり後悔することがあります。将来の出費リスクを完全にゼロにしたい場合は、クローズドエンド方式を採用しているサービスを選ぶのが確実ですよ。
カーリースを選ぶおすすめ比較ランキング
ここからは、人気の主要カーリース各社を用途やサービス設計、使いやすさの観点から順位付けしてご紹介します。
それぞれの強みや月額に含まれる内容を照らし合わせながら、あなたの使い方にマッチするサービスを探してみてください。
第1位:ニコノリ
総合的なバランスと審査の柔軟さで最もおすすめできるのが、株式会社MICが提供するニコノリです。
業界最安水準となる月額料金設定に加え、複数の信販会社と提携しているため審査の通過チャンスが多いのが大きな強みとなっています。
新車だけでなく厳選された中古車リースも取り扱っており、手元の資金状況や希望納期に合わせて柔軟にプランを組み立てられます。
ガソリン代の割引特典や全国の提携整備工場での手厚いアフターサポートが受けられる点も、日々の維持費を抑えたい方にとって嬉しいポイントです。
ニコノリのおすすめポイント
・提携信販会社が4社あり、審査に不安がある方でも通過の可能性が高い
・最終的に車がもらえるプランも選べる
・ガソリン割引など日常の維持費を抑える特典が充実している
第2位:KINTO
トヨタグループが運営するKINTOは、月額料金の中に充実した任意保険(車両保険付き)が最初から組み込まれている独自性の高いサービスです。
一般的なカーリースでは任意保険を別途自分で契約する必要がありますが、KINTOなら契約者や運転者の年齢、等級に関係なく一律の月額料金で利用できます。
万が一の全損事故でも中途解約金が保険で全額カバーされるため、大きな自己負担を背負う心配がありません。
免許を取り立ての若い方や、家族で運転手をシェアしたいご家庭にとって、圧倒的なコストパフォーマンスと安心感を提供してくれます。
第3位:定額カルモくん
ナイル株式会社が運営する定額カルモくんは、契約期間を1年から11年まで1年単位で細かく選べる自由度が魅力です。
7年以上の長期契約を選択すると走行距離制限が無制限になり、さらに月額550円の「もらえるオプション」を追加することで、契約満了時に車がそのまま自分の所有物になります。
自宅にいながらオンラインで審査から納車手続きまで完結できるため、店舗へ足を運ぶ時間が取れない忙しい方にも適しています。
第4位:MOTAカーリース
株式会社MOTAが展開するMOTAカーリースは、すべてのプランで契約満了時に追加費用なしで車がもらえる設計になっています。
最初から車両を譲渡することを前提としているため、走行距離制限が完全に無制限で、原状回復の義務も免除されます。
返却時の傷や汚れを気にするストレスがなく、マイカーと同じように好みのパーツを取り付けたりドレスアップを楽しめるのが大きなメリットです。
第5位:オリックスカーリース
大手リース会社のオリックス自動車が提供するオリックスカーリースは、長年の実績とスケールメリットを活かした低価格設定が魅力です。
主力商品の「いまのり」シリーズでは、一定の契約年数が経過した後は中途解約金なしで自由に別の新車へ乗り換えたり、車を返却したりできます。
転勤や結婚など、将来の生活環境の変化に合わせて柔軟に車の見直しを行いたい方にとって使い勝手の良い選択肢です。
第6位:コスモMyカーリース
コスモ石油が運営するコスモMyカーリースは、全国のコスモ石油のガソリンスタンドを活用できる身近さが強みです。
指定のメンテナンスパックに加入すると、契約期間中のガソリン代が最大で1リットルあたり5円引きになる特典が付帯します。
通勤や日常の買い物で頻繁に給油を行う方にとって、毎月の燃料代を直接節約できる実利的なサービス設計となっています。
主要カーリース各社の特徴と料金の比較表
各社の主要なスペックを一覧表に整理しました。月額に含まれる項目や制約条件の違いをチェックしてみてください。
比較する際は、単に月額料金の数字だけを見るのではなく、任意保険の有無や走行距離の上限、最終的に車がもらえるかどうかも確認しましょう。
| サービス名 | 契約期間 | 任意保険 | 走行距離制限 | もらえるプラン | 主な強み |
|---|---|---|---|---|---|
| ニコノリ | 1年〜9年 | 別途加入 | プランにより無制限可 | あり | 審査通過チャンスが多い・最安水準 |
| KINTO | 3年 / 5年 / 7年 | 完全コミコミ(車両保険付) | 1,500km/月 相当 | なし(返却・乗換) | 保険料が年齢不問・全損時自己負担ゼロ |
| 定額カルモくん | 1年〜11年(1年刻み) | 別途加入 | 7年以上で無制限 | あり(オプション) | 1年単位で選べる・ネット完結 |
| MOTAカーリース | 7年 / 9年 / 11年 | 別途加入 | 完全無制限 | 全車標準 | 全車もらえる・カスタム自由 |
| オリックスカーリース | 5年 / 7年 / 9年 / 11年 | 別途加入 | 2,000km/月 相当(もらえるプランは無制限) | あり(長期プラン) | 一定年数経過後に違約金なしで返却可 |
| コスモMyカーリース | 3年〜9年 | 別途加入 | 選択制(500〜1,500km/月) | あり(9年プラン等) | ガソリン値引き・店舗サポート |
このように並べて比較すると、各社がターゲットとしている利用シーンや強みがはっきりと分かります。
契約前に知っておくべきデメリットと注意点
カーリースには毎月の支払いを一定に保てるメリットがある反面、特有のルールや制約も存在します。
後から思わぬ出費やトラブルに見舞われないよう、契約前に押さえておくべき4つの重要ポイントを解説します。
原則として中途解約ができないルール
カーリースは、契約期間全体を通じて車両代金と諸費用を回収する前提で料金が計算されています。
そのため、利用者の自己都合による途中解約は原則として認められていません。
転勤や結婚、収入の減少などでどうしても解約しなければならない場合は、残りのリース料や残価を一括で清算する「中途解約金(違約金)」が発生します。
解約のタイミングによっては数十万円から百万円以上のまとまった請求になるケースもあるため、無理のない契約期間を設定することが大切です。
走行距離制限と超過精算のリスク
多くのカーリースでは、返却時の車両価値を保つために月間1,000km〜1,500km程度の走行距離上限が設定されています。
日常の買い物や近場の通勤程度であれば十分な距離ですが、毎週末に長距離ドライブをするような使い方だと上限を超えてしまうことがあります。
契約満了時にトータルの走行距離が上限を超過していた場合、1kmあたり3円〜10円前後の精算金が一括請求される仕組みです。
走行距離が伸びそうな方は、距離制限が無制限になるプランや車がもらえるプランを優先して選びましょう。
原状回復義務とカスタマイズの制限
返却を前提としたカーリースでは、車両の所有権はリース会社にあります。
そのため、元に戻せないような穴あけ加工やパーツ交換、過度なカスタムは禁止されています。
また、車内での喫煙やペットの同乗による強い臭い、シートの汚れ、車体の目立つ傷や凹みは、返却時に原状回復費用を請求される対象となります。
原状回復トラブルを防ぐポイント
返却時の傷や内装汚れによる追加請求が心配な場合は、最初から「車がもらえるプラン」を選んでおくのが最も確実な自衛策です。
全損事故における強制解約と補償の壁
交通事故や自然災害、盗難によって車両が修理不能(全損)となった場合、リース契約はその時点で強制的に中途解約扱いとなります。
この際、残りのリース料金や設定残価を合わせた中途解約金が一括で発生します。
注意が必要なのは、相手の過失が100%のもらい事故であっても契約は解約になる点です。相手の対物保険から支払われる賠償金は「事故当時の車両時価額」が上限となるため、リースの中途解約金の総額に届かず、差額を自己負担しなければならないリスクが生じます。
このトラブルを防ぐためには、リース特有の解約金を全額カバーできる「リースカー車両費用特約」を付帯した任意保険に加入しておくことが不可欠です。
◆テルのワンポイントアドバイス
一般的な車両保険だけだと、全損時の解約金との間に大きなギャップが生じることがあります。カーリースを利用する際は、必ずリース専用特約を付けるか、保険が完全コミコミのKINTOを選ぶと安心ですよ。
目的や生活スタイルで選ぶおすすめサービス
あなたの年齢や運転頻度、ライフプランによって最適なカーリースは大きく異なります。
ここでは、代表的な4つの利用パターンに合わせて、どのサービスを選ぶべきか具体的に整理しました。
20代や運転初心者は任意保険込みのKINTO
免許を取得したばかりの20代や運転初心者の方には、KINTOが圧倒的に適しています。
若年層が個人で任意保険に加入すると月々の保険料が非常に高額になりますが、KINTOなら年齢に関係なく定額料金に含まれています。
万が一自損事故を起こしてしまっても、1回あたりの修理自己負担額は最大5万円で済み、翌年以降の月額料金が上がることもありません。
長距離走行やカスタム派はもらえるリース
通勤距離が長い方や、家族旅行で頻繁に遠出する方、車のドレスアップを楽しみたい方には、契約満了時に車がもらえるプランが最適です。
MOTAカーリースやすべての契約年数でマイカー化できるプランを選べば、走行距離の超過を気にする必要が一切なくなります。
返却時の査定や原状回復のプレッシャーから解放され、購入した車と全く同じ自由度で愛車を扱えるのが魅力です。
審査に不安がある方は審査枠が多いニコノリ
過去に携帯電話の分割払いやクレジットカードの支払いで遅延があり、ローン審査に不安を感じている方にはニコノリが向いています。
ニコノリは4社の信販会社と提携しているため、1社で落ちてしまっても別の信販会社で再審査を受けられるチャンスがあります。
まずはウェブ上の無料仮審査を活用して、自分が希望する車種で審査に通るかどうかを事前に確かめてみるのがスムーズです。
法人や個人事業主は経費計上で節税重視
社用車や事業用の車を導入したい法人・個人事業主には、各社が展開するビジネス向けプランが大きなメリットをもたらします。
車両を購入した場合は固定資産として減価償却計算が必要になりますが、カーリースなら月々の支払いを全額「賃借料」や「リース料」として損金(必要経費)処理できます。
自動車税の納付手続きや車検の期日管理といった煩雑な総務業務を大幅に削減できるため、本業に集中できる環境が整います。
カーリースの審査基準と通過率を上げるコツ
カーリースを利用するためには、毎月の支払いを継続できる能力があるかを確認するクレジット審査を受ける必要があります。
審査でチェックされる主要な項目と、通過率を最大限に高めるための具体的な対策を押さえておきましょう。
審査で見られる主な項目と返済負担率
カーリースの審査では、指定信用情報機関(CIC、JICC、KSCなど)に照会が行われ、個人の属性と過去の信用取引履歴が確認されます。
一般的に年収200万円以上が一つの目安とされますが、それ以上に重要視されるのが「返済負担率(返済比率)」です。
返済負担率とは、年収に対する年間すべてのローン返済額(住宅ローン、カードローン、スマホ端末代の分割など)とカーリース年間支払額の合計割合を指します。
この返済負担率が年収の30%〜35%を超えると、審査落ちのリスクが一気に高まってしまいます。
審査に落ちてしまう主な原因
審査に通らない典型的な原因は、自覚のない信用情報の傷や過剰な借入れ残高にあります。
特に近年多いのが、スマートフォンの本体代金を分割払いで購入し、通信費の口座振替残高不足などで支払いが遅延してしまったケースです。
また、クレジットカードのキャッシング枠やリボ払いの残高が高額になっている場合も、返済能力に懸念があると判断されやすくなります。
注意したいポイント
過去5〜7年以内に債務整理や長期延滞などの金融事故履歴があると、一般的な信販審査を通過するのは難しくなります。
審査に通りやすくするための対策
審査に通過できるか不安な場合は、契約する金額そのものを低く抑える工夫を行いましょう。
車両本体価格が安い軽自動車やコンパクトカーを選び、ナビなどの追加オプションを最小限に絞ることで、年間の支払総額を減らし返済負担率を下げられます。
また、頭金をあらかじめ支払って審査対象となる残債元本を減らすことや、安定した収入のある親や配偶者を連帯保証人に立てることも非常に効果的です。
◆テルのワンポイントアドバイス
本契約の前に、信用情報に影響を与えずに試せる「無料仮審査」を利用するのがおすすめです。自分の条件でどの程度の車種に乗れるのか、契約前に把握しておくと安心ですね。
カーリースに関するよくある質問(FAQ)
Q1. カーリースとマイカーローンは結局どちらがお得ですか?
A. 総支払額だけで比較すると、金利や手数料が含まれるカーリースの方が一括購入や低金利ローンより高くなる場合があります。しかし、カーリースは頭金ゼロで税金や車検費用がすべてコミコミになるため、時期ごとのまとまった出費をなくして家計をフラットに管理したい方には非常に大きなメリットがあります。
Q2. 契約満了時に追加料金を請求されることはありますか?
A. クローズドエンド方式であれば基本的に残価の差額精算はありませんが、規定の走行距離をオーバーしていたり、車両に目立つ傷や凹み、車内の悪臭がある場合は原状回復費用が発生することがあります。精算トラブルを完全に避けたい場合は、車がそのままもらえるプランを選ぶのが確実です。
Q3. 途中で車が不要になったら解約できますか?
A. カーリースは原則として契約期間中の途中解約ができません。転勤や免許返納などでやむを得ず解約する場合は、残りのリース料や設定残価を元に計算された中途解約金(違約金)の一括支払いが必要になります。将来の生活変化が予想される場合は、短期契約や中途解約が可能なプランを検討してください。
Q4. 審査に落ちてしまったらもうカーリースは利用できませんか?
A. 1社で落ちてしまっても諦める必要はありません。車種のグレードを下げて支払総額を抑えたり、複数の信販会社と提携しているニコノリなどで再審査を申し込むことで通過できるケースが多々あります。また、連帯保証人を立てるなどの対策も有効です。
まとめ:自分に合ったカーリースでお得に乗ろう
カーリースを選ぶ際は、表面上の月額料金の安さだけで判断せず、含まれる費用や契約方式、満了時の選択肢を総合的に比較することが大切です。
若年層や安心感を最優先したいなら任意保険込みのKINTO、走行距離を気にせずマイカーにしたいならもらえるプラン、審査の通りやすさや全体のバランスを重視するならニコノリがおすすめです。
自分にぴったりのプランを見つけるためにも、まずはオンラインの無料仮審査を活用して、無理のないカーライフの一歩を踏み出してみてください。
コメント